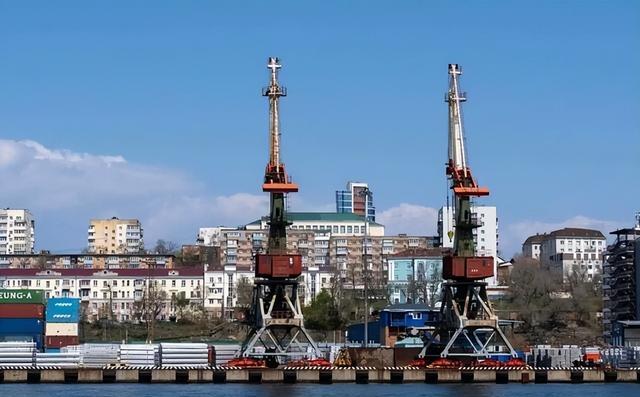
2026年8月中旬的符拉迪沃斯托克,港区堆场几乎见不到空地。
一排排集装箱层层叠起,等泊位、等火车、等空箱回流中国。
跟当地货代打听下来,走一趟完整的海铁联运,最长要拖上半个月。
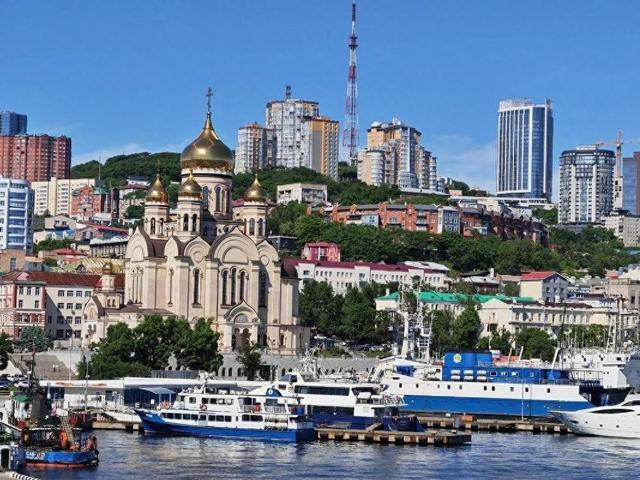
时间往前推,符拉迪沃斯托克在俄罗斯的对外贸易版图里只是个配角。
真正撑门面的港口,一直是波罗的海一侧的圣彼得堡、乌斯季卢加,还有黑海的新罗西斯克。
可俄罗斯人经营了一百多年的出海布局,被外部战事推着改了做法。
硝烟锁三洋,退路只剩一线
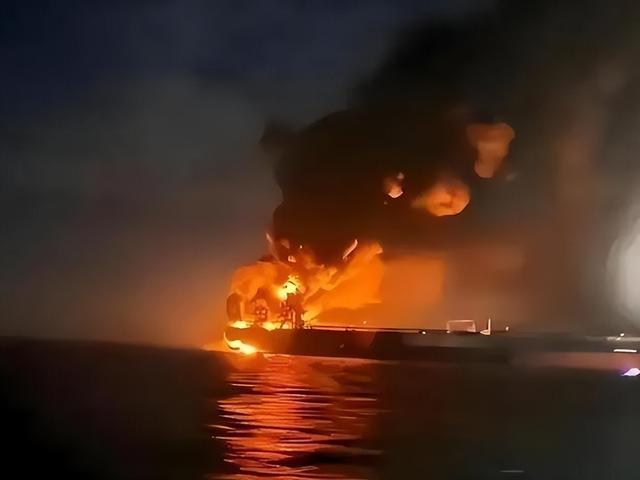
2026年7月,乌军对新罗西斯克港及周边海域展开高频度打击,一个月里港内船只遇袭35次、海面船只被击22次、港口设施被摧毁67次。
进入8月前两周,几乎没有商船敢再往这片水域凑。
俄方主要集装箱承运人之一的远东船务集团,在旗下一艘船被乌方无人艇命中之后,直接宣布暂停接收黑海方向的新订单。
2026年7月下旬,乌克兰政府对外确认,敖德萨地区剩余的黑海港口在俄方空袭下已实质关闭。
德国赫伯罗特随后通知客户,合作支线运营商已停止挂靠乔尔诺莫斯克港、敖德萨港与皮夫登尼港,恢复时间另行通知。
马士基更早,7月22日就宣布无限期暂停乔尔诺莫斯克相关航线,把部分进口货挪到罗马尼亚的康斯坦察港去处理。
口碑信誉配资黑海这一整片海面,双方港口都在挨打,商业航运基本停摆。
俄罗斯外交部今年多次公开点名,指责乌方借道波罗的海沿岸国家领空袭击俄方港口。
元股证券:ygzq.hk
上半年,乌方无人机已多次命中俄罗斯位于该区域的油气终端与造船厂,岸上的固定资产尚不能保全,泊位边的货船更谈不上安全。
地中海方向也在收口,欧盟自2026年以来接连查扣多艘被认定与制裁规避挂钩的俄“影子舰队”船只,那条绕道苏伊士的南线,越来越像走钢丝。
港拥轨滞,动脉不堪重负
符拉迪沃斯托克的年吞吐量、堆场面积、集疏运通道,过去都是按“区域性大港”的标准配置的。
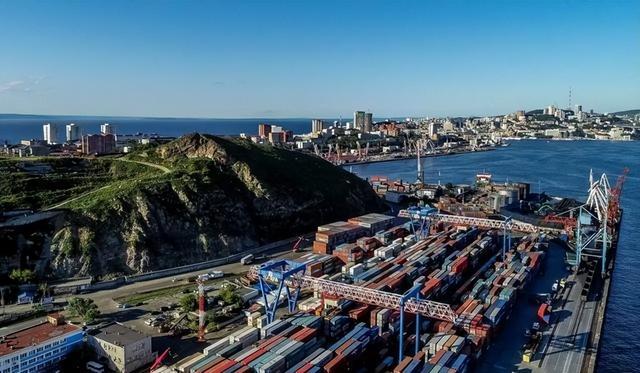
原本分散在三条航线上的贸易量,眼下一股脑压向同一个港口群,系统很快就露怯。
从2026年7月起,符拉迪沃斯托克、纳霍德卡、东方港几个主力港位就出现船只延迟离港、班期大面积错乱的情况,严重时晚点接近10天;集装箱从港口交接给铁路,往内陆走,又要再拖上将近两周。
到了8月,拥堵开始往上游反向传导。有意思的是,中国这一侧的船公司、码头、堆场,运作节奏一直是正常的。
真正卡壳的,是循环回不来。集装箱班轮说到底是一趟“来回打转”的生意,船从宁波、上海、青岛装货北上,卸完货尽快返程,才能接下一批。
眼下堆场满了、铁路吃不进、船卸不掉货,只能在锚地漂着排队。船不回来,出口商在国内自然也抢不到舱。
俄方公布的数据揭出更深一层的裂缝:目前经远东进口的货量,是出口量的三倍以上。
北上的箱子塞得满满当当,南下能填回去的货却少得可怜。
大量空箱压在西伯利亚腹地,进不了下一轮循环,又倒回来把中国这一端的箱源压紧。
国内的出口企业,尤其是做俄罗斯电商小包裹和汽配的那批,今年夏天感受最直接:运价在涨,舱位难订,箱子经常“人到货未到”。
真正的死结,埋在铁轨底下。西伯利亚大铁路和贝阿铁路,是把远东和内地连起来的两条大动脉。
可这两条线过去几十年主要拉煤炭、石油、矿石这类大宗货物,对增长迅猛的集装箱班列,承载力本就有限。
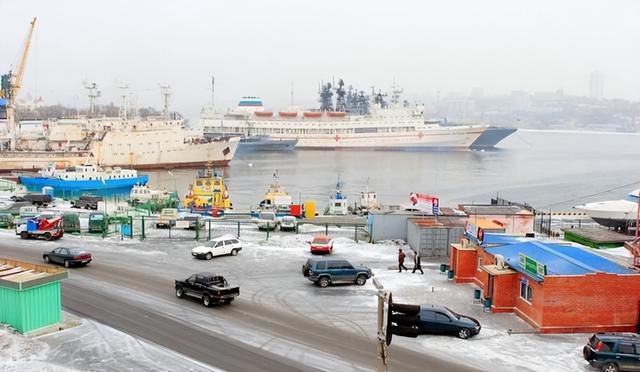
近几年对华贸易一年比一年火,远东港每逢旺季就滞港,已经成了慢性病。
2026年7月底,俄铁旗下联邦货运公司紧急抛出一个应急方案,取名“东方之桥”。
思路是用敞车临时装载集装箱,从滨海边疆区港口先运到新西伯利亚,再换乘平板车继续送往莫斯科方向,8月计划疏运500个集装箱。
这个数字放在堆场几万只压港箱面前,坦白讲更像是一种姿态。
中俄经贸合作分委会公布的数据显示,2026年1至4月,中俄铁路货运总量同比增长3%,达到6270万吨,其中集装箱运输量增长5.9%,达到116.8万标准箱。
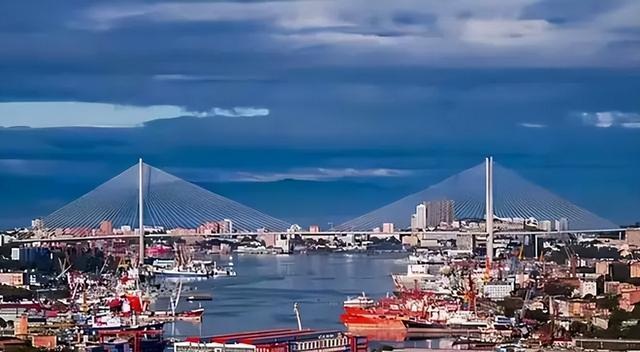
增速本身不算低,可拥堵的现实说明,现有铁路运力已经在极限档位上跑,任何一次突然的航线转移,系统都没法平稳消化。
危局倒逼,远东能否借势翻盘
眼下这个局,有两种看法。
一种是麻烦。俄罗斯经济已经吃不消再来一轮成本抬升。
2026年以来,增长动能明显下滑,工业生产连续下探,多个联邦主体的财政赤字在扩大。
俄央行今年上半年多次提示信贷降温、内需疲软的风险。
这个时候再叠加一场物流被动重组,港口要投钱、铁路要提速、船公司要补贴,处处都要花钱。
另一种是机遇。远东基础设施长期薄弱,过去货运量有限,因此鲜有资本投入码头建设与铁路扩建。
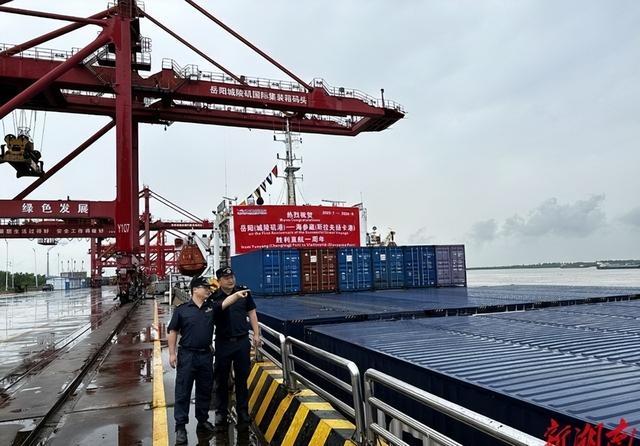
如今情势已然不同,外部战事催生了对基础设施的迫切需求。
俄罗斯早在2024年便启动了“交通基础设施发展”国家战略,总投资额高达10.2万亿卢布,其中港口建设获得3300余亿卢布拨款,铁路领域投资更是突破4.3万亿卢布,重点工程包括符拉迪沃斯托克至纳霍德卡公路升级改造以及贝阿铁路扩能等项目。
这些预算规划在战前已经制定,而当前局势则进一步凸显了这些基础设施建设的紧迫性与战略意义。
不过,就算港口扩了、铁路提速了,远东还有一道更难迈的坎:人不够。
2026年俄罗斯全国年中人口大约1.43亿,老龄化和劳动力短缺问题突出。
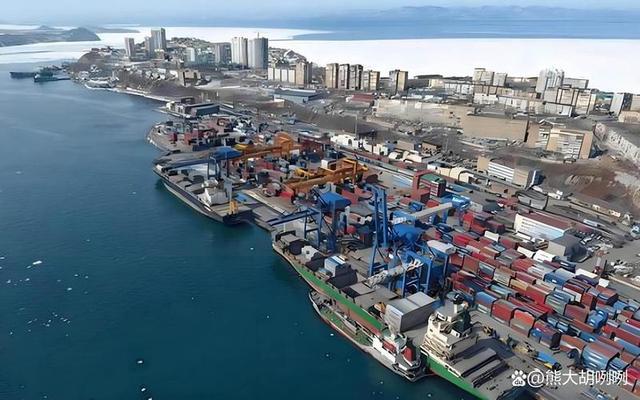
远东占了俄罗斯国土面积三分之一还多,常住人口却只有约800万,平均每平方公里不到1人。
更棘手的还是贸易结构本身失衡。眼下,班列返程装不满,货主分摊单箱成本自然被顶高。
想跳出这个死循环,靠单纯堆设备是不够的,得在远东本地培育出真正有出口能力的产业:农产品深加工、木材精加工、矿产就地冶炼,让每一列从符拉迪沃斯托克向南的班列,不再拖着空箱回来。
要把这套体系搭起来,资本、技术、市场三样,都指向同一个坐标。
俄方已经明确要求,中方参与的远东项目在设备与原材料采购中,俄产比例不得低于40%。
这条规定既是俄方保护本土配套的诉求,也是一种邀约:莫斯科希望借助对华合作,把远东从一个中转港,推向真正意义上的产业极。

一场绵延了四年多的战事,正在重画全球货运的走向。黑海的硝烟,把符拉迪沃斯托克推上了它历史上从未占据过的位置。
这个曾经的百年海军基地、区域性港口,忽然被要求承担起俄罗斯外贸的一大半重量。
它能不能撑得住,很大程度上取决于莫斯科能否把这场被动的危机,转成一次主动的产业与基建投入。
货轮还在锚地排着队亏钱效应,西伯利亚的钢轨还在超负荷咬合,这道题的答卷,眼下远远还没写完。
证配网提示:本文来自互联网,不代表本网站观点。